
Como transferir empresa para holding sem cair em armadilhas fiscais
Se você está pesquisando como transferir empresa para holding, já deve ter percebido que a pergunta parece simples, mas a resposta mexe com patrimônio, sucessão, tributação e, muitas vezes, com a paz da família. Muitos empresários começam o processo por indicação de um conhecido e descobrem tarde que um passo mal dado gera ganho de capital, ITBI inesperado ou uma holding que só existe no papel.
A dor real é decidir sem enxergar o mapa completo: quanto custa, o que pode ser feito pelo valor contábil, o que a Receita Federal costuma questionar. Para quem já carrega a rotina pesada de tocar o negócio, estudar tudo isso sozinho vira mais uma fonte de burocracia e de medo de pagar mais imposto do que deveria.
Neste guia, você entende a lógica da operação, as normas que a sustentam e o passo a passo para executá-la com segurança. Quem já busca apoio nesse tema pode conhecer a nossa assessoria em holdings desde já e ver como esse método funciona na prática, sem achismo e sem imposto pago à toa.
Como transferir empresa para holding: o que é a operação e como ela funciona
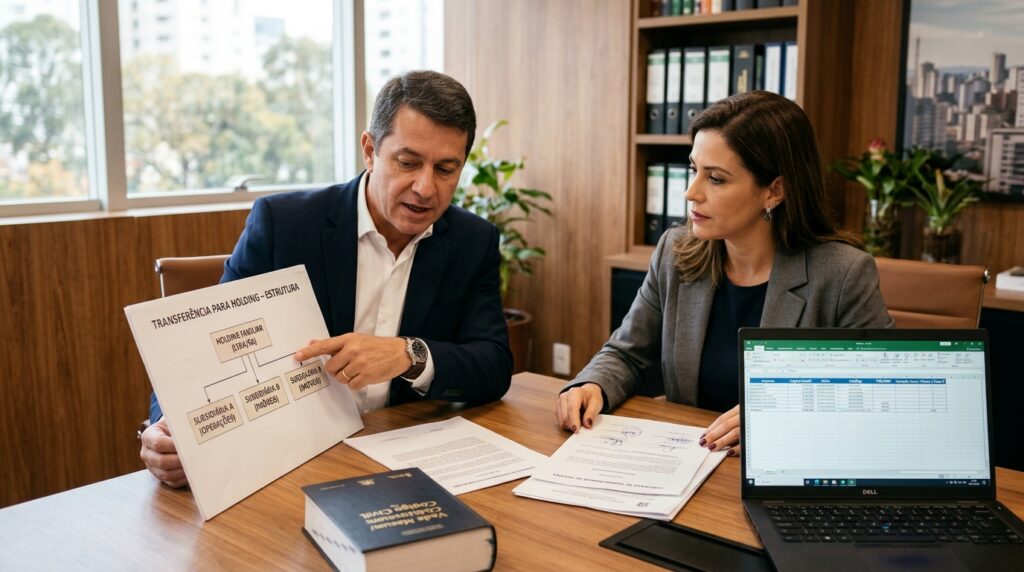
Holding é uma sociedade cujo objetivo é participar de outras empresas, como sócia ou acionista. A Lei das S.A. (Lei 6.404/1976, art. 2º, § 3º) admite expressamente que uma companhia tenha esse propósito, e o Código Civil permite o mesmo arranjo em sociedades limitadas. Ou seja, a holding não é um tipo societário especial, mas uma função: concentrar a participação nos negócios e no patrimônio da família ou dos sócios.
Na prática, transferir a empresa operacional para a holding significa que os sócios pessoas físicas entregam suas quotas ou ações como pagamento do capital da nova sociedade. Depois disso, a holding passa a ser a titular da participação na empresa operacional, e os sócios passam a ser donos da holding. A atividade do dia a dia continua a mesma, com o mesmo CNPJ, os mesmos contratos e os mesmos funcionários. O que muda é quem aparece no topo da estrutura.
O ponto central para o tema do imposto está no art. 23 da Lei 9.249/1995. Ele permite que bens e direitos conferidos ao capital de uma pessoa jurídica sejam transferidos pelo valor constante da declaração de bens ou pelo valor de mercado. Se a transferência é feita pelo valor declarado no Imposto de Renda, não há ganho de capital na entrada. O imposto só aparece, se for o caso, quando a participação for vendida no futuro. É assim que se transfere a empresa para uma holding sem pagar imposto na operação, de forma legal e documentada.
O cenário em que isso se aplica é enorme. O Mapa de Empresas do Governo Federal, que reúne dados da Receita Federal, registra mais de 20 milhões de empresas ativas no país. O SEBRAE estima que os pequenos negócios respondam por cerca de 30% do PIB brasileiro. Boa parte desses negócios é conduzida pelos próprios donos, com patrimônio pessoal e empresarial misturado, e é justamente esse perfil que mais se beneficia de uma estrutura societária organizada.
Existem variações conforme o objetivo. A holding pura apenas detém participações, a mista também exerce alguma atividade, a patrimonial concentra imóveis e investimentos e a familiar organiza a sucessão. A escolha define o regime tributário e os cuidados na hora de executar a transferência.
Por que saber como transferir empresa para holding importa para o seu negócio
Imagine um empresário com uma clínica em crescimento, três imóveis alugados e dois filhos que vão herdar tudo. Sem estrutura, o patrimônio fica exposto aos riscos da operação, e um eventual inventário exige abertura de processo, pagamento de ITCMD e meses de indefinição. Com a holding, as quotas podem ser doadas em vida com cláusulas de usufruto e inalienabilidade, e as regras de gestão ficam definidas antes de qualquer conflito.
Outro exemplo comum é o do sócio que lucra bastante e quer reinvestir. A holding recebe os dividendos da operacional e pode aplicá-los em outros negócios ou imóveis, sem que o dinheiro passe antes pela pessoa física. Esse fluxo bem organizado dá previsibilidade ao caixa e melhora a visão para tomar decisões com dados, em vez de no improviso.
Também há o caso dos profissionais liberais. Na advocacia, por exemplo, o Estatuto da OAB (Lei 8.906/1994, art. 16) impede que sociedades de advogados tenham sócios que não sejam advogados. Isso significa que o escritório em si não pode ter uma holding como sócia. O advogado, porém, pode usar a holding para organizar imóveis, investimentos e participações em outras atividades. Saber o que pode e o que não pode ser transferido evita um erro caro.
Do ponto de vista legal, três normas merecem atenção. O art. 23 da Lei 9.249/1995 trata da avaliação dos bens. O art. 1.055, § 1º, do Código Civil faz os sócios responderem pela exata estimação dos bens conferidos ao capital por até cinco anos. Já o art. 156, § 2º, I, da Constituição Federal garante a não incidência do ITBI na integralização de capital, exceto quando a atividade principal da holding for compra e venda, locação ou arrendamento de imóveis. Ignorar essa exceção é um dos erros mais comuns em holdings patrimoniais.
Passo a passo para transferir a empresa para a holding com segurança
1. Diagnóstico e desenho da estrutura
Antes de abrir qualquer CNPJ, é preciso mapear o que existe: quem são os sócios, qual o valor contábil e de mercado das participações, quais imóveis e investimentos estão em nome de pessoa física e quais são as metas do grupo, como sucessão, expansão ou proteção patrimonial. Esse diagnóstico define o tipo de holding, o regime tributário mais adequado e o que deve ou não entrar na estrutura.
Nesta etapa também se avaliam os riscos. Dívidas pendentes, processos em andamento e contratos com cláusula de troca de controle podem travar a operação ou torná-la questionável. Uma transferência feita para fugir de credores já existentes pode ser anulada por fraude. Por isso, o diagnóstico precisa ser honesto e documentado.
2. Constituição da holding e definição das regras de governança
Com o desenho pronto, constitui-se a holding na Junta Comercial, com objeto social voltado à participação em outras sociedades e capital compatível com os bens que serão conferidos. O contrato social ou estatuto é o momento de definir regras importantes, como administração, distribuição de lucros, cláusulas de impenhorabilidade e regras de entrada e saída de herdeiros.
Um acordo de sócios bem redigido reduz conflitos futuros. Ele diz quem decide o quê, como serão feitas as retiradas e o que acontece em caso de falecimento, divórcio ou venda. Quanto mais claro for esse documento, menor a chance de a holding virar fonte de disputa em vez de solução.
3. Integralização das quotas e escolha do valor de transferência
Aqui acontece a transferência propriamente dita. Os sócios assinam uma alteração contratual da empresa operacional, passando as quotas para a holding, e a holding registra o aumento de capital correspondente. Se a opção for pelo valor contábil, a participação entra pelo mesmo valor declarado no Imposto de Renda, sem apuração de ganho de capital. Se for pelo valor de mercado, a diferença é tributada como ganho de capital, o que só compensa em situações específicas.
Os registros precisam estar alinhados: Junta Comercial, Receita Federal e a Declaração de Ajuste Anual de cada sócio, com a baixa das quotas e a inclusão da participação na holding. Quando há imóveis, o laudo de avaliação e a análise da atividade preponderante determinam se há ou não incidência de ITBI. Qualquer inconsistência entre esses documentos pode virar questionamento fiscal.
4. Rotina pós-transferência: contabilidade e acompanhamento
A operação não termina no registro. A holding precisa de contabilidade própria, com escrituração, obrigações acessórias e controle da distribuição de lucros. A confusão entre o dinheiro da holding e o dos sócios é o caminho mais curto para a desconsideração da personalidade jurídica, prevista no art. 50 do Código Civil.
Um acompanhamento periódico verifica se o regime tributário continua adequado, se as retiradas estão corretas e se mudanças na legislação, como as revisões na tributação de lucros e dividendos, exigem ajustes. É esse cuidado contínuo que mantém a economia tributária e a segurança jurídica ao longo dos anos.
Perguntas Frequentes sobre como transferir empresa para holding
Como transferir empresa para holding sem pagar imposto?
O caminho legal é integralizar as quotas ou ações da empresa no capital da holding pelo valor constante na declaração de bens do Imposto de Renda, conforme o art. 23 da Lei 9.249/1995. Assim, não há ganho de capital na transferência, porque o valor de entrada é igual ao valor de custo. O imposto fica diferido, ou seja, só é apurado se a holding vender a participação no futuro. É essencial documentar tudo, registrar a alteração na Junta Comercial e declarar corretamente no Imposto de Renda de cada sócio.
Quanto custa e quanto tempo leva para transferir uma empresa para uma holding?
O custo varia conforme a complexidade da estrutura. Entram taxas da Junta Comercial, honorários de contabilidade e assessoria jurídica, eventuais laudos de avaliação e, quando há imóveis, custos de cartório. Em operações simples, a constituição e a transferência podem ser concluídas em algumas semanas. Casos com muitos bens, sócios ou pendências levam mais tempo, porque exigem diagnóstico e organização documental. Vale comparar o investimento inicial com a economia tributária e o custo de um inventário sem planejamento.
Como transferir empresa para holding quando há imóveis envolvidos?
Os imóveis podem ser conferidos ao capital da holding, mas é preciso cuidar do ITBI. A Constituição (art. 156, § 2º, I) afasta a incidência do imposto na integralização de capital, salvo se a atividade principal da holding for compra e venda, locação ou arrendamento de imóveis. Por isso, uma holding patrimonial que vive de aluguel pode perder a imunidade. A estrutura da empresa, seu objeto social e a receita prevista precisam ser planejados antes da transferência, com análise da legislação do município.
Advogado pode transferir o escritório para uma holding?
Não diretamente. O art. 16 da Lei 8.906/1994 veda que sociedades de advogados incluam sócios que não sejam advogados, e uma holding não é inscrita na OAB. Isso impede que ela seja sócia do escritório. O advogado pode, porém, constituir uma holding para organizar imóveis, investimentos e outras atividades empresariais, mantendo o escritório em sua estrutura própria. O desenho correto exige análise conjunta do Estatuto da OAB, da tributação e dos objetivos patrimoniais do profissional.
A Receita Federal pode questionar a transferência da empresa para a holding?
Pode, especialmente quando a operação não tem propósito empresarial ou quando os documentos são inconsistentes. Os pontos mais observados são a avaliação dos bens, a coerência entre as declarações de Imposto de Renda e os registros societários, a mistura de patrimônios e a atividade realmente exercida pela holding. Uma operação bem planejada, com finalidade clara, laudos quando necessários e contabilidade organizada, tem base sólida para resistir a questionamentos. A segurança vem do método, não de atalhos.
Conclusão
Transferir a empresa para uma holding é uma decisão estratégica que, bem executada, protege o patrimônio, facilita a sucessão e organiza o fluxo de lucros sem imposto na entrada. O segredo está em seguir a ordem certa: diagnóstico, constituição, integralização pelo valor adequado e acompanhamento contábil contínuo. Quem entende como transferir empresa para holding com método evita o risco de pagar imposto indevido e de decidir sem dados.
Se você quer sair do papel e ter a segurança de um processo conduzido por quem assume a burocracia fiscal por você, conheça a nossa assessoria especializada em holdings. Lá mostramos como estruturamos cada etapa para que você foque no crescimento do negócio, com visão clara e sem o medo de errar na reestruturação societária.
