
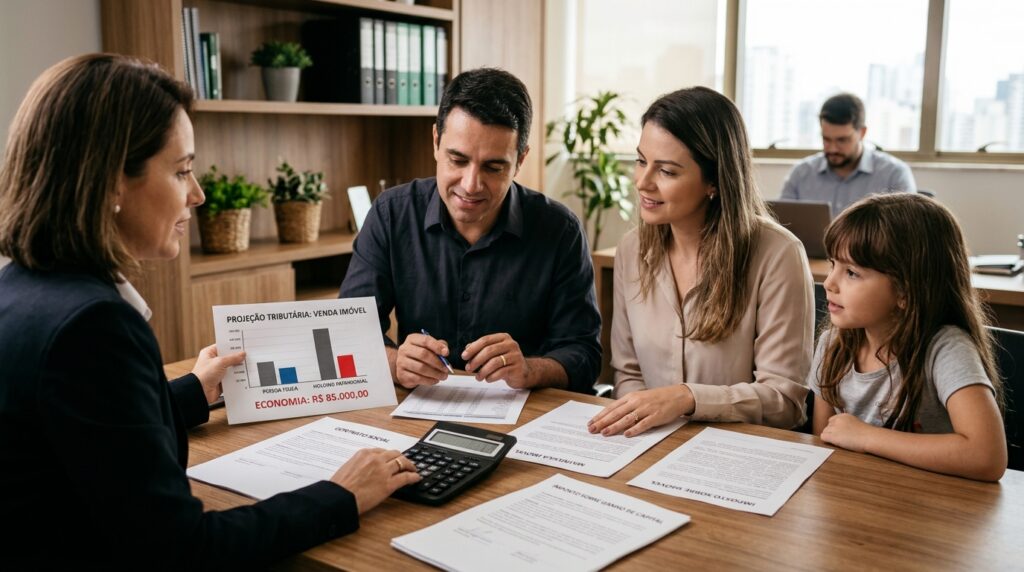
Holding: Economia de Imposto na Venda de Imóveis é Real?
Para muitas famílias e empreendedores, a venda de um imóvel é um marco significativo, mas a perspectiva de uma carga tributária elevada pode gerar grande apreensão. A busca por estratégias para mitigar esse impacto é constante, e é nesse cenário que a ideia da holding economia imposto venda de imóveis ganha força. A dúvida é legítima: será que essa economia é realmente concreta ou apenas um mito de mercado? Muitos se veem presos na burocracia, na incerteza de como proceder e no medo de pagar mais imposto do que deveriam, perdendo oportunidades de crescimento e otimização de lucros. Este artigo desvenda a realidade por trás da holding como ferramenta de planejamento tributário, mostrando como ela pode, de fato, destrancar seu potencial de lucro e oferecer a visão clara de que você precisa para impulsionar seu crescimento, sem o receio de tomar decisões sem dados ou de pagar impostos indevidos.
Holding e a Venda de Imóveis: Entenda o Contexto da Economia Tributária
A dúvida sobre a holding economia imposto venda de imóveis é recorrente e, para compreendê-la, é fundamental mergulhar no contexto de como as holdings funcionam e se posicionam no cenário fiscal brasileiro. Uma holding, em sua essência, é uma empresa cujo objeto social é a participação em outras empresas ou a administração de bens próprios. No caso específico da holding patrimonial (ou familiar), ela se torna a detentora dos bens e direitos de um ou mais indivíduos, centralizando a gestão e, em muitos casos, otimizando a sucessão e a carga tributária. Quando um imóvel é vendido diretamente por uma pessoa física, o lucro da venda (ganho de capital) é tributado de acordo com alíquotas progressivas, que podem variar de 15% a 22,5%, dependendo do valor do ganho. Já para uma pessoa jurídica, a tributação pode ser significativamente diferente, especialmente se a holding estiver no regime tributário adequado.
A Receita Federal, por meio de suas normativas e instruções, estabelece as bases para a tributação de ganhos de capital, tanto para pessoas físicas quanto jurídicas. É crucial entender que a economia não reside em “deixar de pagar” impostos, mas sim em se enquadrar em um regime que resulte em uma alíquota menor e mais vantajosa para a operação de venda. Dados do IBGE sobre a movimentação de imóveis e o volume de transações imobiliárias no Brasil reforçam a relevância de um planejamento tributário eficaz. Em um mercado tão dinâmico, qualquer percentual economizado pode representar valores substanciais, que, se reinvestidos, impulsionam ainda mais o crescimento do patrimônio. Para quem busca um aprofundamento ou já está considerando essa solução, a nossa assessoria especializada pode ser um excelente ponto de partida para desvendar as complexidades e vantagens da holding.
Por Que a Holding Patrimonial Importa para a Venda de Imóveis?
A importância de uma holding patrimonial na venda de bens imóveis transcende a mera economia tributária, embora esse seja um pilar central. Para famílias com um patrimônio significativo, a holding oferece uma estrutura robusta para a gestão, proteção e sucessão dos bens, minimizando conflitos e burocracias futuras. No contexto da venda de um ativo imobiliário, a holding pode representar uma estratégia inteligente para reduzir a carga do imposto sobre o lucro, o que, para o seu negócio familiar ou empreendimento, significa mais capital disponível para reinvestimento ou para o alcance de outros objetivos financeiros.
Imagine a seguinte situação: uma família possui um imóvel avaliado em R$ 5 milhões, adquirido por R$ 2 milhões. O lucro da venda seria de R$ 3 milhões. Como pessoa física, a alíquota de imposto sobre esse ganho de capital seria de 15% para valores até R$ 5 milhões (conforme a Lei nº 8.981/95 e suas atualizações), ou seja, R$ 450 mil. No entanto, se esse imóvel estiver integralizado em uma holding que opera no regime do Lucro Presumido e cuja atividade principal seja a venda de imóveis, a tributação sobre a receita bruta da venda pode ser significativamente menor. A alíquota efetiva para imóveis pode variar, mas geralmente fica em torno de 5,93% (IRPJ + CSLL + PIS + COFINS) sobre a receita bruta, e não sobre o ganho de capital, desde que a empresa tenha como objeto social a compra e venda de imóveis.
A diferença é palpável e pode ser o divisor de águas entre um crescimento estagnado pela alta carga tributária e a prosperidade. A holding não apenas otimiza o imposto na venda de imóveis, mas também simplifica a administração do patrimônio, protege os bens de litígios pessoais e facilita o planejamento sucessório, evitando a morosidade e os custos de inventário. É uma ferramenta estratégica que oferece clareza e controle, permitindo que você tome decisões com base em dados concretos, e não na incerteza ou no medo de impostos indevidos.
Holding Economia Imposto Venda de Imóveis: Como Funciona na Prática
A concretização da holding economia imposto venda de imóveis envolve um planejamento cuidadoso e a compreensão de etapas essenciais. Não se trata apenas de “abrir uma empresa”, mas de estruturar um veículo societário que esteja alinhado com seus objetivos patrimoniais e fiscais. O processo exige a expertise de profissionais para garantir que todas as etapas sejam cumpridas conforme a legislação, maximizando os benefícios e minimizando os riscos.
1. Constituição da Holding e Integralização dos Imóveis
O primeiro passo é a constituição da holding, um processo que envolve a definição do tipo societário (LTDA, S.A.), a elaboração do contrato social e o registro nos órgãos competentes. É fundamental que o objeto social da holding preveja a administração e/ou a compra e venda de imóveis, para que as atividades relacionadas à comercialização se enquadrem nas regras tributárias mais favoráveis. Após a criação, os imóveis são integralizados ao capital social da holding. Essa integralização pode ser feita pelo valor de custo ou pelo valor de mercado, dependendo da estratégia fiscal e dos objetivos da família. É importante ressaltar que a integralização, em si, geralmente é isenta do ITBI (Imposto sobre a Transmissão de Bens Imóveis) se a atividade principal da holding não for a compra e venda de imóveis, conforme art. 156, §2º, I da Constituição Federal, mas é crucial analisar cada caso específico, pois há exceções.
A correta avaliação dos bens e o registro da integralização são cruciais para evitar problemas futuros com a Receita Federal. A documentação deve ser impecável, demonstrando a transferência da propriedade do indivíduo para a pessoa jurídica. Essa etapa estabelece a base para a futura venda, transferindo a propriedade para a esfera jurídica, onde as regras de tributação do lucro imobiliário são diferentes.
2. Escolha do Regime Tributário Adequado
A escolha do regime tributário é, talvez, o ponto mais crítico para a economia de imposto na venda de imóveis por meio de uma holding. As opções mais comuns são o Lucro Presumido e o Lucro Real. Para a venda de imóveis, o Lucro Presumido costuma ser mais vantajoso, especialmente se a holding tiver como atividade principal a compra e venda de imóveis. Nesse regime, a base de cálculo para o IRPJ e a CSLL é presumida com base em um percentual da receita bruta. Para atividades imobiliárias de compra e venda, o percentual de presunção para o IRPJ é de 8% e para a CSLL é de 12%.
Sobre essas bases de cálculo, incidem as alíquotas de 15% (IRPJ) e 9% (CSLL), além de adicionais de IRPJ para lucros acima de R$ 20.000,00 mensais. Somam-se a isso o PIS e a COFINS, que no Lucro Presumido são calculados sobre a receita bruta, com alíquotas de 0,65% e 3% respectivamente (cumulativas). A complexidade reside em calcular o impacto total e compará-lo com a tributação da pessoa física, que, como mencionado, pode chegar a 22,5% sobre o ganho de capital. Essa análise exige simulações detalhadas e um conhecimento aprofundado da legislação tributária para garantir a escolha mais eficiente.
3. Realização da Venda e Apuração dos Impostos
Com a holding devidamente constituída e os imóveis integralizados, a venda é realizada pela pessoa jurídica. A emissão da nota fiscal de venda (quando aplicável) e a formalização do contrato de compra e venda são etapas administrativas. A apuração dos impostos é feita trimestralmente, no caso do Lucro Presumido, e o recolhimento é realizado por meio de DARFs. É fundamental que a contabilidade da holding esteja em dia e seja conduzida por profissionais especializados, garantindo a correta apuração e o cumprimento de todas as obrigações acessórias.
A transparência e a conformidade fiscal são inegociáveis. Qualquer erro ou omissão pode anular os benefícios da holding e gerar multas e autuações por parte da Receita Federal. Por isso, ter uma assessoria contábil e jurídica que entenda as particularidades da holding patrimonial e da venda de imóveis é um investimento que se paga em tranquilidade e economia.
Perguntas Frequentes sobre Holding Economia Imposto Venda de Imóveis
Qual a principal vantagem da holding para a economia de imposto na venda de um imóvel?
A principal vantagem reside na possibilidade de enquadrar a operação de venda em um regime tributário mais favorável, geralmente o Lucro Presumido, onde a tributação incide sobre a receita bruta da venda (e não sobre o ganho de capital), e as alíquotas efetivas de IRPJ, CSLL, PIS e COFINS são, em muitos casos, significativamente menores do que as alíquotas progressivas aplicadas ao ganho de capital da pessoa física, que podem chegar a 22,5%. Essa diferença percentual se traduz em uma economia concreta de imposto, liberando capital para outros fins ou reinvestimento.
Existem riscos ou desvantagens na utilização de uma holding para vender imóveis?
Sim, como em qualquer planejamento tributário, existem riscos e desvantagens se a estrutura não for bem planejada e executada. A principal desvantagem pode ser a complexidade e os custos iniciais de constituição e manutenção da holding (taxas de registro, honorários contábeis e jurídicos). Além disso, a descaracterização da holding como empresa de administração patrimonial para uma empresa de compra e venda de imóveis pode gerar questionamentos fiscais se não houver um objeto social claro e atividades condizentes. A falta de planejamento adequado ou a má gestão contábil pode resultar em autuações e perda dos benefícios fiscais.
É possível transferir um imóvel já existente para uma holding e depois vendê-lo com economia de imposto?
Sim, é totalmente possível e é uma das principais razões para a constituição de holdings patrimoniais. Imóveis já existentes em nome de pessoas físicas podem ser integralizados ao capital social da holding. A integralização, em si, pode ser isenta de ITBI se a atividade principal da holding não for a compra e venda de imóveis. Após a integralização, o imóvel passa a ser propriedade da pessoa jurídica, e a venda subsequente será tributada sob as regras fiscais da holding, que podem ser mais vantajosas do que a tributação sobre o ganho de capital da pessoa física.
Qual o impacto da holding na sucessão patrimonial, além da economia de imposto na venda?
Além da economia de imposto na venda de imóveis, a holding tem um impacto profundo na sucessão patrimonial. Ela permite um planejamento sucessório eficiente, evitando o custoso e demorado processo de inventário. As cotas da holding podem ser doadas aos herdeiros com cláusulas de usufruto para os doadores, garantindo a administração e os rendimentos em vida. Isso não só simplifica a transmissão dos bens, mas também pode gerar economia de ITCMD (Imposto sobre Transmissão Causa Mortis e Doação), dependendo da legislação estadual, além de prevenir conflitos familiares e proteger o patrimônio de terceiros.
Conclusão
A busca por uma holding economia imposto venda de imóveis não é uma miragem, mas uma realidade tangível para quem se dispõe a planejar com inteligência e estratégia. Ao longo deste artigo, vimos que a holding patrimonial, quando bem estruturada, representa um método robusto para destrancar seu potencial de lucro, transformando a venda de um imóvel em uma oportunidade de otimização fiscal e crescimento patrimonial. Assumimos toda a burocracia fiscal, a incerteza nas decisões financeiras e o risco de impostos indevidos, para que você tenha a visão clara e impulsionar seu crescimento e otimizar seus lucros, sem medo de tomar decisões sem dados ou de pagar mais imposto do que devia. A chave está em um planejamento tributário e sucessório bem executado, que considere as particularidades de cada família e patrimônio.
Para isso, conhecer a nossa assessoria especializada é o próximo passo para transformar essa visão em realidade. Com nossa expertise, você terá o suporte necessário para navegar pelas complexidades da legislação, garantindo que sua holding seja uma ferramenta poderosa de economia e proteção patrimonial, focando no que realmente importa: seu crescimento e tranquilidade.
